Le commerce mondial a constitué l’un des principaux moteurs économiques du début du XXIe siècle. Entre 2000 et 2024, les échanges mondiaux de biens et de services ont presque quadruplé, tandis que leur part dans la production mondiale a atteint un pic d’environ 60 % en 2008. La crise financière mondiale a marqué l’aboutissement d’une période souvent qualifiée d’« hypermondialisation ». Depuis, la dynamique s’est essoufflée et, plus récemment, une vague de droits de douane et de restrictions commerciales a plongé le système commercial mondial dans sa période la plus turbulente depuis plusieurs décennies. Comprendre cette évolution est essentiel, car le commerce a été l’un des moteurs les plus puissants de la croissance mondiale et de la réduction de la pauvreté à l’époque moderne.
Cet article distingue trois phases dans l’évolution du commerce mondial : l’expansion rapide des années 2000, la « slowbalisation » qui a suivi la crise financière mondiale, puis la récente montée du protectionnisme qui redessine aujourd’hui les échanges internationaux.
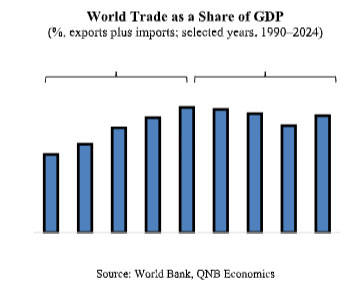
Le commerce mondial en part du PIB
Le graphique de la page 1 montre que la somme des exportations et des importations représentait 38 % du PIB mondial en 1990, 51 % en 2000 et 61 % en 2008. Cette part est ensuite revenue à 52 % en 2020 avant de remonter à 57 % en 2024.
Premièrement, la première décennie du siècle a connu un approfondissement exceptionnel de l’intégration commerciale. L’adhésion de la Chine à l’Organisation mondiale du commerce en 2001, la multiplication des chaînes de valeur mondiales et la baisse régulière des coûts du commerce ont permis aux biens, composants et services de franchir les frontières à une échelle sans précédent.
Cette évolution a également été favorisée par la standardisation croissante des conteneurs dans le transport maritime, le développement des technologies de l’information et les vagues successives de libéralisation tarifaire. Le commerce progressait régulièrement environ deux fois plus vite que la production mondiale, faisant fortement augmenter le ratio commerce/PIB et plaçant les économies émergentes au cœur du système commercial mondial.
La part des marchés émergents dans le commerce mondial total est ainsi passée d’environ un quart au début des années 2000 à près de 40 % aujourd’hui, transformant la géographie du commerce international.
Deuxièmement, la crise financière mondiale de 2008 a marqué un tournant. Après l’effondrement spectaculaire puis le rebond des échanges en 2009 et 2010, la croissance du commerce est entrée dans une phase nettement plus lente.
Le rapport entre la croissance du commerce mondial et celle de l’économie mondiale est passé d’environ deux pour un avant la crise à près de un pour un après celle-ci. Cette évolution s’explique notamment par l’arrivée à maturité de l’expansion des chaînes de valeur mondiales et par le rééquilibrage de grandes économies, comme la Chine, vers la demande intérieure.
L’ouverture commerciale a ainsi cessé de progresser, donnant naissance au terme de « slowbalisation », qui désigne une période durant laquelle l’intégration internationale reste importante, mais ne s’approfondit plus rapidement.
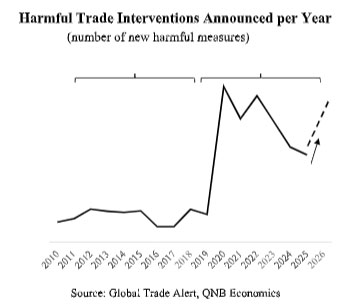
La montée des interventions commerciales restrictives
Le second graphique de la page 1 illustre une forte augmentation du nombre annuel de mesures commerciales jugées préjudiciables. Selon Global Trade Alert, le nombre de nouvelles mesures restrictives introduites dans le monde a approximativement doublé entre les années 2010 et les années 2020, passant d’environ 3 000 par an à près de 6 000.
Troisièmement, et surtout, le système commercial est entré dans une phase plus conflictuelle, caractérisée par une montée du protectionnisme. Au cours de l’année écoulée, la valeur des importations concernées par de nouveaux droits de douane et d’autres mesures à l’importation a été multipliée par plus de quatre, atteignant la couverture la plus élevée enregistrée en plus de quinze ans de suivi.
Les vagues successives de hausses tarifaires et de mesures de rétorsion entre les grandes économies, combinées au recours croissant aux politiques industrielles et aux stratégies de « de-risking », ou réduction des risques dans les chaînes d’approvisionnement, ont porté les droits de douane et l’incertitude liée aux politiques commerciales bien au-dessus de leurs niveaux historiques.
Les conséquences sont déjà visibles dans les perspectives à court terme. Après une croissance proche de 3 % en 2024, le commerce mondial de marchandises devrait fortement ralentir. L’Organisation mondiale du commerce a averti à plusieurs reprises que la multiplication des mesures restrictives et l’incertitude entourant les politiques commerciales constituent le principal risque baissier.
La fragmentation du commerce suit de plus en plus des lignes géopolitiques, les échanges étant réorientés vers des partenaires considérés comme plus fiables. Ce processus accroît les coûts, réduit l’efficacité et pèse, à terme, sur la productivité mondiale.
Au total, le commerce mondial a traversé trois périodes distinctes en l’espace d’une seule génération : l’hypermondialisation des années 2000, la « slowbalisation » des années 2010, puis le paysage actuel, plus fragmenté et davantage contraint par les politiques publiques.
Le commerce a néanmoins fait preuve d’une remarquable résilience. De nouveaux accords sont conclus et les chaînes d’approvisionnement sont reconfigurées plutôt que démantelées. Mais l’ère d’une intégration fondée sur des règles et appelée à s’approfondir constamment a laissé place à une période où les échanges sont de plus en plus façonnés par des considérations stratégiques et géopolitiques.
Cette évolution a des implications importantes pour la croissance mondiale, les prix et les perspectives de développement des économies émergentes qui se sont appuyées sur l’ouverture des marchés pour rattraper leur retard.
QNB Economics