De Rouhia à Tataouine, l’actualité minière dessine une Tunisie qui ne se résume plus au seul bassin phosphatier de Gafsa. Phosphate, sels, carbonate de calcium et gypse replacent plusieurs régions sur la carte. Mais entre potentiel géologique, ressource démontrée, concession et exploitation rentable, les écarts sont considérables. La vraie question est désormais industrielle : combien de valeur la Tunisie peut-elle créer sur son territoire avant d’exporter ses ressources ?
Le signal est venu de Rouhia. Le 5 octobre, PhosCo a annoncé que ses deux premiers forages dans la partie nord du permis de Sekarna, dans le gouvernorat de Siliana, avaient rencontré une minéralisation phosphatée. L’un a recoupé 6 mètres à partir de 46,5 mètres de profondeur, l’autre 7,4 mètres à partir de 25 mètres. Mais les analyses permettant d’établir les teneurs en P₂O₅ sont encore attendues.
Cette précision change tout : Rouhia est aujourd’hui un signal d’exploration, pas une nouvelle mine. Il faudra encore déterminer l’étendue, la teneur et l’intérêt économique du secteur.
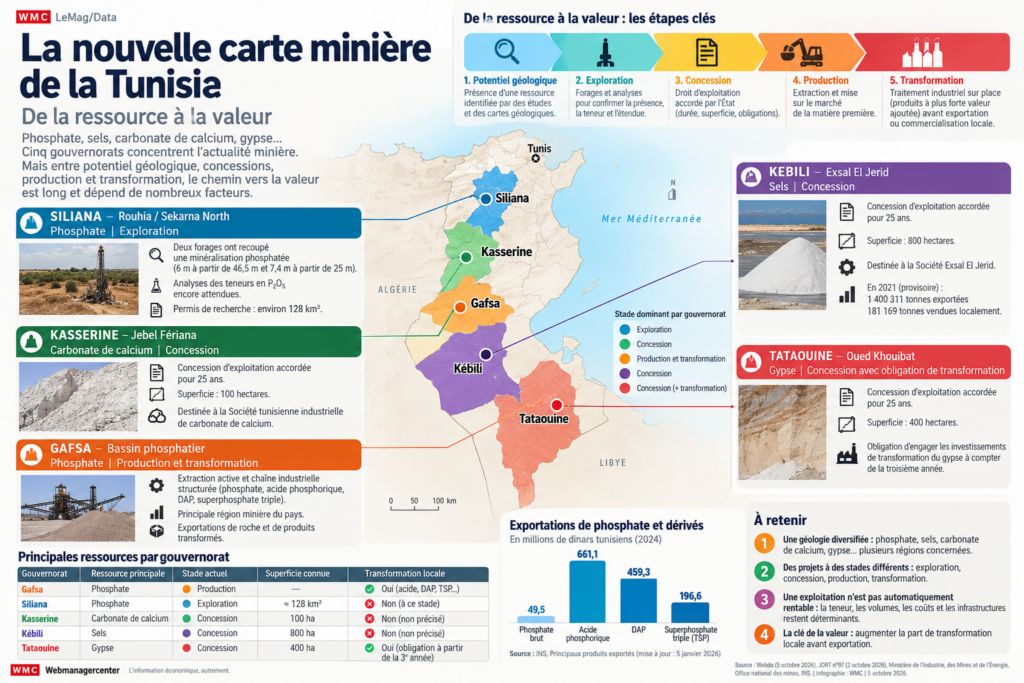
L’actualité du même jour donne pourtant à ce signal une portée nationale. Trois concessions d’exploitation de 25 ans, décidées le 23 septembre et publiées au JORT du 2 octobre, concernent simultanément Kébili, Kasserine et Tataouine. Elles couvrent ensemble 1 300 hectares.
Ce télescopage entre exploration et concessions permet de lire autrement la carte minière tunisienne.
Gafsa : le cœur historique et industriel
Gafsa reste le point de référence. Le phosphate est la ressource qui dispose déjà d’une chaîne industrielle structurée en Tunisie : extraction, transformation chimique et exportation de produits dérivés.
Les données de l’INS montrent d’ailleurs que la valeur exportée ne provient pas seulement de la roche brute. En 2024, les exportations tunisiennes ont représenté 49,5 millions de dinars pour le phosphate brut, contre 661,1 millions pour l’acide phosphorique, 459,3 millions pour le DAP et 196,6 millions pour le superphosphate triple.
C’est précisément ce modèle de création de valeur qui donne une autre dimension aux nouvelles ressources régionales : la question n’est pas uniquement de savoir ce que contient le sous-sol, mais ce que l’économie tunisienne peut en faire.
Siliana : Rouhia remet le phosphate sur la carte de l’exploration
À Rouhia, le permis de Sekarna couvre environ 128 km². Les premiers forages de Sekarna North ont rencontré du phosphate, mais aucune teneur de laboratoire n’était encore disponible le 5 octobre.
Le dossier doit donc être lu avec deux niveaux distincts. Géologiquement, les résultats justifient la poursuite des travaux. Économiquement, il est trop tôt pour parler d’un gisement exploitable.
Cette distinction est fondamentale pour lire toute « nouvelle carte minière » : une présence minérale, même confirmée par forage, ne dit encore ni le volume récupérable, ni son coût d’extraction, ni sa rentabilité.
Quelles ressources minières apparaissent sur la nouvelle carte tunisienne ?
Le dossier fait ressortir le phosphate à Gafsa et dans les projets d’exploration de Siliana et Kasserine, ainsi que les sels à Kébili, le carbonate de calcium à Kasserine et le gypse à Tataouine. Leur stade de développement et leur exploitabilité économique restent toutefois très différents.
Kasserine : du phosphate au carbonate de calcium
Kasserine apparaît sur deux fronts. Le gouvernorat est déjà concerné par l’exploration phosphatière autour du projet Gasaat. Mais l’actualité réglementaire du 5 octobre concerne une autre substance : le carbonate de calcium.
La concession « Jebel Fériana », d’une superficie de 100 hectares, a été accordée pour 25 ans à la Société tunisienne industrielle de carbonate de calcium.
Le changement de statut est important : contrairement à Rouhia, on ne se situe plus seulement dans la recherche. Une concession d’exploitation a été instituée. Elle ne signifie cependant pas que la production a commencé.
Kébili : 800 hectares pour les sels
À Kébili, la concession « Exsal El Jerid » porte sur 800 hectares et l’exploitation de sels. Elle est également accordée pour 25 ans. Le projet était passé par un permis de recherche institué en février 2019 avant la demande de concession déposée en janvier 2022.
Le sel pose directement la question du degré de transformation. Les données ministérielles disponibles montrent qu’en 2021, encore provisoire dans la série publiée, 1 400 311 tonnes avaient été exportées contre 181 169 tonnes vendues localement.
Ces chiffres ne permettent pas de décrire la situation de 2026. Ils illustrent néanmoins la question industrielle que devront poser les nouveaux projets : quelle part de la ressource sera vendue comme matière première et quelle part alimentera des activités à plus forte valeur ajoutée ?
Tataouine : le gypse et la clause qui change le débat
La concession « Oued Khouibat » couvre 400 hectares à Tataouine et porte sur le gypse. Elle est attribuée pour 25 ans. Mais elle contient surtout une disposition qui mérite attention : à compter de la troisième année suivant l’institution de la concession, le bénéficiaire doit engager les investissements prévus pour la transformation du gypse.
C’est peut-être le point économique le plus significatif de cette séquence minière.
Le texte ne donne ni montant d’investissement, ni capacité de production, ni nombre d’emplois attendus. Il introduit néanmoins explicitement la transformation dans les obligations liées au projet.
Potentiel géologique ne veut pas dire richesse économique
La Tunisie dispose d’une géologie minière beaucoup plus diversifiée que l’image du seul phosphate pourrait le laisser penser. L’Office national des mines cartographie précisément les « substances utiles » et leurs usages potentiels dans les gouvernorats.
Mais une carte de ressources n’est pas une carte de richesses immédiatement mobilisables.
Pour passer de l’une à l’autre, plusieurs filtres interviennent : qualité du minerai, volume réellement récupérable, coût d’extraction, eau et énergie nécessaires, accès au foncier, infrastructures de transport, contraintes environnementales, débouchés et prix.
La nouvelle carte minière tunisienne doit donc être lue en plusieurs couches : ce qui existe dans le sous-sol ; ce qui est suffisamment documenté pour être exploré ; ce qui obtient une concession ; ce qui entre réellement en production ; et, enfin, ce qui est transformé en Tunisie.
C’est cette dernière couche qui déterminera la valeur économique réelle de la séquence ouverte en 2026.
La question n’est plus seulement : “Qu’y a-t-il sous le sol tunisien ?” Elle devient : “Quelle chaîne de valeur la Tunisie peut-elle construire au-dessus ?”
Chiffres clés
- 5 territoires au cœur du dossier : Gafsa, Siliana, Kasserine, Kébili et Tataouine.
- 1 300 hectares : superficie cumulée des trois nouvelles concessions annoncées à Kébili, Kasserine et Tataouine.
- 25 ans : durée de chacune de ces trois concessions.
- 800 hectares : concession de sels « Exsal El Jerid » à Kébili.
- 100 hectares : concession de carbonate de calcium « Jebel Fériana » à Kasserine.
- 400 hectares : concession de gypse « Oued Khouibat » à Tataouine.
En bref
L’actualité du 5 octobre 2026 fait apparaître une géographie minière tunisienne plus large que le seul bassin de Gafsa. Rouhia, à Siliana, revient dans l’exploration phosphatière tandis que Kébili, Kasserine et Tataouine obtiennent des concessions portant sur les sels, le carbonate de calcium et le gypse. Mais ces projets se trouvent à des stades très différents. La question économique centrale n’est donc pas la seule présence de ressources : elle porte sur leur exploitabilité, leur mise en production et surtout sur la part de valeur qui pourra être transformée localement.