 La demande de crédit sur l’honneur impose aux sociétés plusieurs justificatifs juridiques, financiers, fiscaux et d’identification. Certaines pièces sont également assorties de conditions précises de taille, de format ou de nombre de fichiers.
Pour constituer leur dossier, les sociétés doivent réunir des documents permettant d’identifier l’entreprise, ses dirigeants et ses principaux actionnaires, mais aussi d’apprécier sa situation financière et fiscale. Le formulaire exige notamment des pièces actualisées ainsi que les états financiers des trois derniers exercices.
Certaines exigences dépendent toutefois de la situation de l’entreprise. Le rapport du commissaire aux comptes peut être demandé si la société est éligible, tandis que la déclaration IS de l’exercice écoulé est requise lorsque les états financiers ne sont pas audités.
Le dossier comprend également une attestation API ou APIA actualisée, selon l’activité, des attestations fiscale et parafiscale valides et une trésorerie prévisionnelle sur 02 ans.
Documents pouvant être exigés*
- RNE mis à jour.
- Statuts mis à jour.
- CIN du gérant.
- CIN des principaux actionnaires.
- États financiers des derniers exercices
- Déclaration IS de l’exercice écoulé
- Attestation API ou APIA
- Attestations fiscale.
- Trésorerie prévisionnelle sur 02 ans.
Des justificatifs légitimes, mais un risque de « crédit classique sans garanties »
Le point essentiel est que « Crédit sur l’honneur » ne signifie pas « sans dossier ». Le législateur n’a pas supprimé l’analyse du risque bancaire. La circulaire BCT n° 2026-08 précise même que l’octroi reste soumis aux politiques et procédures internes des banques ainsi qu’aux règles de gouvernance, de contrôle interne et de suivi des engagements. Une banque peut donc demander des pièces permettant d’identifier la société, de vérifier son éligibilité et d’évaluer sa capacité de remboursement.
Mais cette liberté doit être replacée dans l’intention explicite du législateur. L’article 412 ter du Code de commerce inscrit ces financements dans l’objectif de renforcer le rôle économique et la fonction sociale des banques et prévoit des lignes accordées dans des conditions facilitées, sans intérêts et sans garanties. Les banques doivent y affecter au moins 8 % des bénéfices de l’exercice précédent.
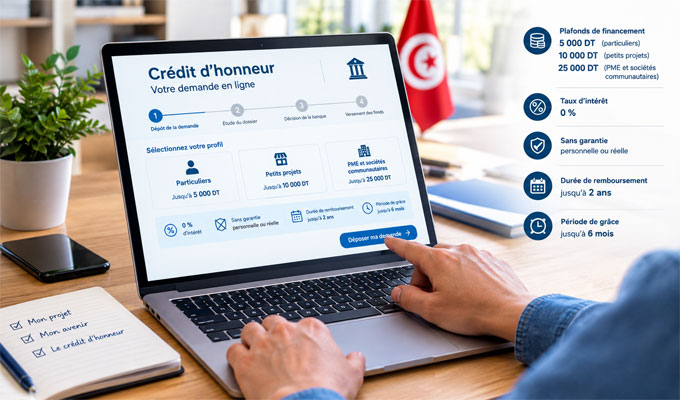
Le décret de 2026 renforce cette orientation : le financement peut atteindre 25 000 dinars pour une PME, aucune sûreté ou garantie ne peut être exigée, la durée est limitée à deux ans, la banque doit répondre sous dix jours ouvrables bancaires, motiver un refus et ne peut facturer l’étude du dossier. Il réserve par ailleurs au moins 50 % des dotations aux PME et sociétés communautaires, sauf banques dont les statuts limitent le champ d’intervention.
Où se situe alors le problème ?
Les pièces d’identification — RNE, statuts, CIN du gérant et identification des actionnaires significatifs — paraissent directement justifiables. L’attestation API ou APIA peut également avoir une fonction précise puisque le décret définit notamment la PME en fonction du montant cumulé des investissements, compris entre 150 000 dinars et 15 millions de dinars. La trésorerie prévisionnelle sur deux ans est également cohérente avec la durée maximale du crédit et l’évaluation de la capacité de remboursement.
La question devient plus sensible avec l’exigence systématique des états financiers des trois derniers exercices, des attestations fiscale et parafiscale ou d’autres justificatifs qui ne figurent pas parmi les critères d’éligibilité énoncés dans le décret. Ils peuvent être justifiés par la politique de risque de la banque, mais le texte réglementaire consulté ne les impose pas lui-même.
Le cas des trois exercices financiers est particulièrement révélateur : si cette exigence est appliquée sans solution alternative aux entreprises plus jeunes, elle pourrait créer de fait une condition d’ancienneté que le décret n’énonce pas. Ce serait alors moins la demande du document en elle-même que son caractère éliminatoire qui poserait question.
Une tension réelle entre deux logiques
Il existe donc une tension entre la prudence bancaire, que la circulaire préserve expressément, et la volonté de faciliter l’accès au financement, portée par la loi et le décret. Le dispositif n’oblige pas les banques à prêter sans examiner le risque ; inversement, il ne devrait pas être transformé en crédit professionnel classique auquel on aurait simplement retiré les intérêts et les garanties.
Cette question est d’autant plus importante que le décret impose la prise en compte de l’antériorité de la demande et du principe d’équité, tandis que la circulaire fait de l’horodatage électronique le moyen de déterminer cet ordre. Une liste documentaire particulièrement lourde peut donc avoir un effet concret sur l’accès à la file de financement si la plateforme empêche tout dépôt avant la fourniture de l’ensemble des pièces.
Conclusion
Les exigences observées ne paraissent donc pas, à elles seules, contraires aux textes. Mais leur proportionnalité peut légitimement être interrogée. La BCT laisse aux banques une marge d’appréciation pour instruire les crédits ; cette marge ne devrait toutefois ni réintroduire indirectement une garantie, ni créer des critères d’exclusion absents du décret, ni neutraliser l’objectif de simplification et d’accès au financement voulu par le législateur.
La vraie question réglementaire pourrait ainsi être formulée : jusqu’où une banque peut-elle durcir son dossier interne sans transformer les « conditions facilitées » voulues par la loi en procédure de crédit ordinaire ?
Chiffres clés
- 3 derniers exercices pour les états financiers.
- ≥ 25 % du capital pour les actionnaires concernés par la CIN.
- 02 ans de trésorerie prévisionnelle.
- Jusqu’à 5 fichiers pour les CIN des actionnaires majoritaires.
- Formats admis visibles : PDF, JPG ou PNG.
* Documents exigés : à vérifier auprès de votre banque.