Depuis ce 1er octobre, les demandes de crédits d’honneur passent exclusivement par les plateformes numériques des banques concernées. Le dispositif entre ainsi dans sa phase opérationnelle. Reste désormais à mesurer combien de demandes déboucheront effectivement sur un financement.
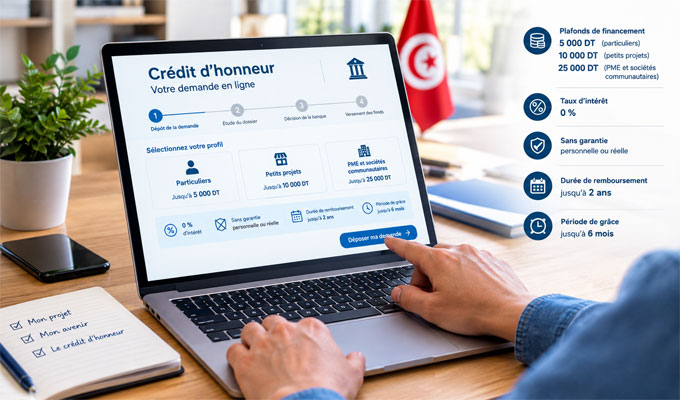
Le crédit d’honneur passe de la réglementation à l’épreuve des dossiers. À compter du 1er octobre 2026, les banques concernées doivent recevoir les demandes exclusivement par leurs plateformes numériques dédiées.
Les plafonds sont fixés à 5 000 DT pour les particuliers, 10 000 DT pour les petits projets et 25 000 DT pour les PME et les sociétés communautaires.
L’attractivité du mécanisme tient surtout à ses conditions : 0 % d’intérêt, absence de garantie personnelle ou réelle, remboursement sur une durée maximale de deux ans et possibilité d’une période de grâce allant jusqu’à six mois.
Sans garantie ne veut pas dire crédit automatique
C’est la distinction essentielle au moment où les demandes commencent à être enregistrées. L’absence de garantie ne supprime pas l’examen bancaire. Les établissements restent chargés d’étudier l’éligibilité des demandeurs et leur capacité de remboursement.
La procédure fixe néanmoins un cadre au traitement des dossiers. Les banques disposent d’un maximum de 10 jours ouvrables bancaires pour rendre leur décision et doivent motiver les refus. L’horodatage électronique permet parallèlement d’enregistrer l’ordre de dépôt des demandes.
Le 1er octobre marque donc moins la naissance du mécanisme que son premier test grandeur nature.
Le vrai indicateur : les crédits effectivement accordés
Jusqu’ici, le débat portait principalement sur les plafonds, le taux zéro et l’absence de garanties. Désormais, l’enjeu se déplace vers les résultats.
Pour mesurer l’efficacité réelle du dispositif, cinq indicateurs devront être suivis : nombre de demandes déposées, dossiers acceptés, montants accordés, taux de refus et délai moyen de réponse.
Ces données permettront notamment d’observer l’écart éventuel entre la demande de financement et les décisions des banques.
À ce stade, le nombre de Tunisiens qui obtiendront effectivement un crédit d’honneur reste donc ND. C’est précisément cette donnée, avec le taux d’acceptation et les montants réellement débloqués, qui permettra d’évaluer si le crédit d’honneur devient un véritable instrument d’inclusion financière ou demeure un mécanisme à portée limitée.
…
Chiffres clés
5 000 DT : plafond particuliers
10 000 DT : plafond petits projets
25 000 DT : plafond PME et sociétés communautaires
0 % : taux d’intérêt
2 ans : remboursement maximal
6 mois : grâce maximale
10 jours ouvrables bancaires : délai maximal de décision