 Allemagne pour la production exportatrice, Turquie pour les fournisseurs et l’aftermarket, Chine pour les véhicules et l’électrification, Tunisie pour les composants et l’ingénierie : cette répartition peut devenir une véritable stratégie industrielle. À une condition : que chaque partenariat augmente la valeur créée en Tunisie au lieu de simplement accroître ses importations.
La Tunisie a longtemps vendu sa proximité avec l’Europe, ses coûts et sa main-d’œuvre industrielle. Ce modèle lui a permis de bâtir une véritable filière automobile. Il ne suffira pourtant pas pour la prochaine décennie.
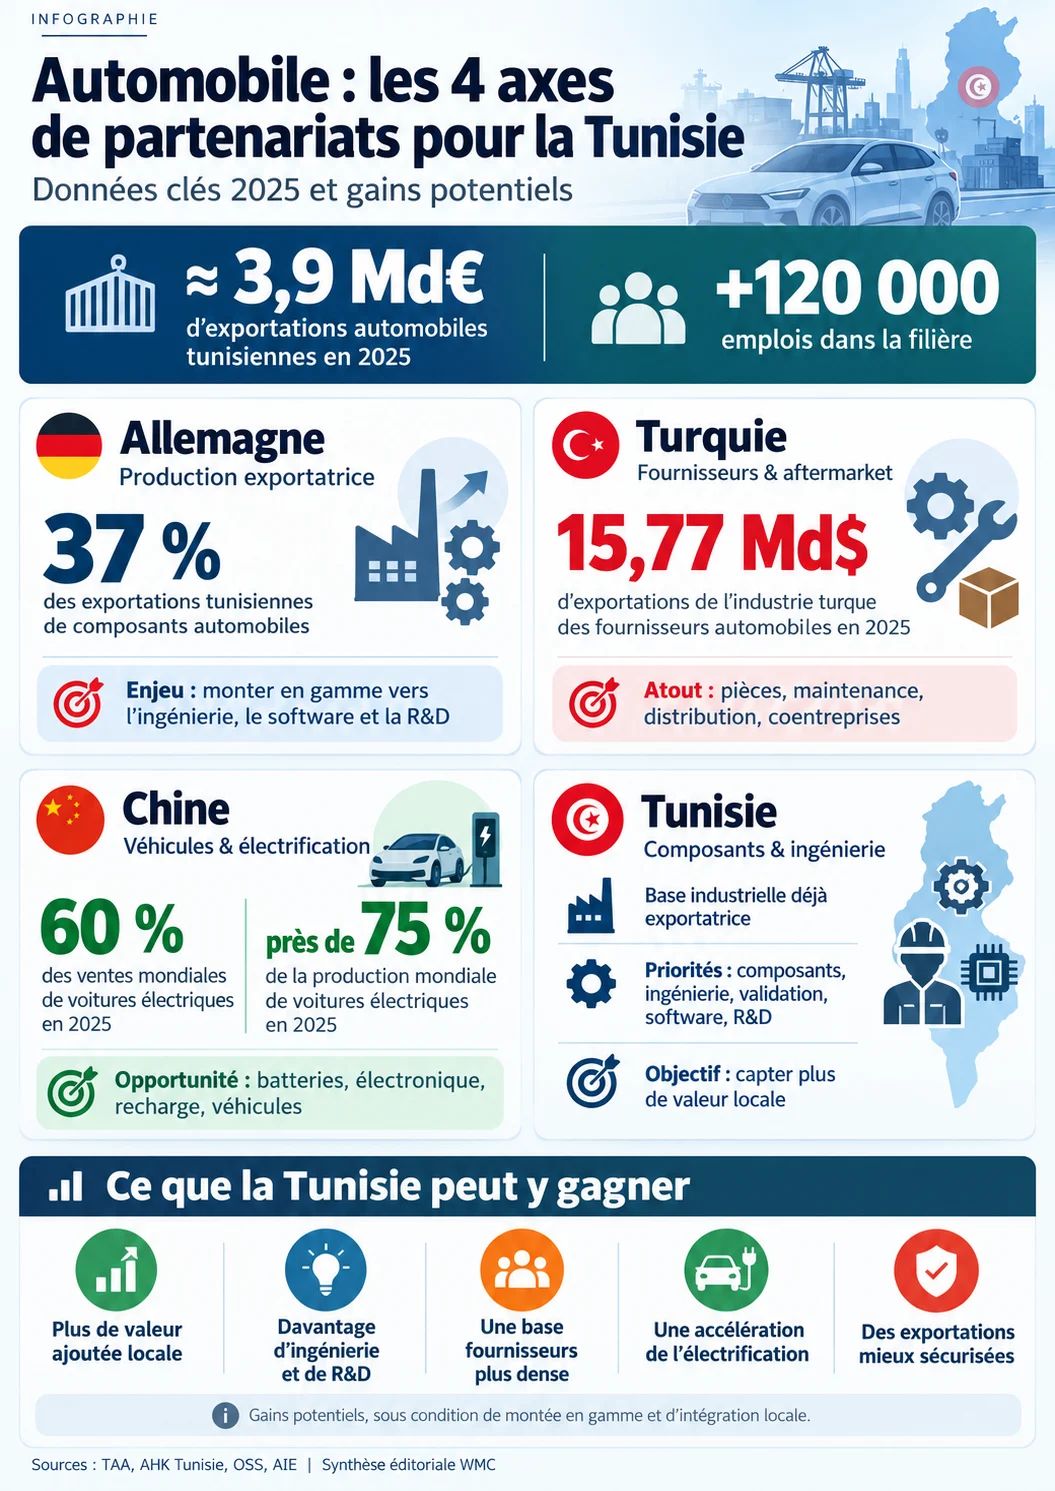
En 2025, les exportations tunisiennes du secteur ont atteint environ 3,9 milliards d’euros et l’industrie employait plus de 120 000 personnes. L’Allemagne absorbait à elle seule 37 % des exportations tunisiennes de composants automobiles.
Le prochain enjeu n’est donc plus seulement de produire davantage. Il est de savoir où la Tunisie veut se placer dans la voiture de demain.
C’est ici qu’une stratégie à quatre axes prend tout son sens.
Allemagne : sécuriser la production, mais surtout monter en gamme
L’Allemagne constitue déjà l’ancrage le plus solide. Elle est le premier débouché des composants automobiles tunisiens et ses industriels sont implantés depuis plusieurs décennies dans le pays. Les groupes allemands y produisent câblage, électronique, équipements et autres composants destinés aux chaînes européennes.
Cette relation doit être consolidée, mais elle ne doit plus être évaluée uniquement au nombre d’usines ou d’emplois de production.
La coopération tuniso-allemande dispose déjà d’un volet de formation et de montée en compétences. La GIZ indique par exemple que près de 2 000 salariés d’une cinquantaine d’entreprises allemandes, européennes et tunisiennes ont suivi les programmes de la Tunisian Automotive Management Academy.
La prochaine étape est claire : obtenir davantage d’ingénierie, de développement produit, de logiciels, de tests et de fonctions de R&D en Tunisie.
L’Allemagne peut rester le moteur de la production exportatrice, à condition que la Tunisie cesse progressivement d’être uniquement l’atelier compétitif de cette relation.
Turquie : construire le deuxième étage, celui des fournisseurs et de l’aftermarket
L’axe turc est différent. Il est beaucoup moins structuré dans l’automobile tunisienne, mais son potentiel mérite une politique spécifique.
La Tunisie et la Turquie disposent depuis 2005 d’un accord établissant une zone de libre-échange. Surtout, la Turquie possède une industrie de fournisseurs extrêmement dense. Selon l’association professionnelle OSS, les exportations de l’industrie turque de fourniture automobile ont atteint 15,77 milliards de dollars en 2025, soit 38 % des exportations automobiles du pays.
Pour la Tunisie, l’intérêt n’est pas de substituer des importations turques aux importations venues d’ailleurs.
Il est de faire venir des fournisseurs, de développer des coentreprises, de produire localement certaines pièces et de professionnaliser l’aftermarket : maintenance, distribution, diagnostic et pièces de rechange.
Le besoin existe. L’AHK Tunisie estime le parc national à environ 2,5 millions de véhicules, dont la moitié a plus de dix ans.
Un axe Turquie bien conçu pourrait donc créer une industrie autour du véhicule déjà en circulation, et pas uniquement autour du véhicule neuf importé.
Chine : ne pas s’arrêter aux voitures importées
Avec la Chine, le risque serait de raisonner d’abord en nombre de marques ou de véhicules à importer.
Ce serait passer à côté de l’essentiel.
En 2025, les constructeurs chinois ont représenté 60 % des ventes mondiales de voitures électriques et la Chine près des trois quarts de leur production mondiale. Pékin dispose également d’une position dominante dans les batteries et plusieurs segments technologiques associés à l’électrification.
La Tunisie commence déjà à attirer des industriels chinois du composant. Taikang Electronics a signé en mai 2026 un accord foncier pour son implantation à Sousse et son projet est entré dans une phase opérationnelle.
Voilà le modèle à pousser beaucoup plus loin.
L’accès au marché tunisien devrait être accompagné d’une politique visant à localiser progressivement des activités : composants électroniques, électronique de puissance, équipements de recharge, diagnostic, logiciels, maintenance des batteries et, lorsque l’échelle économique le permet, assemblage ou fabrication.
La voiture électrique chinoise ne doit pas seulement entrer en Tunisie par le port. Une partie de sa chaîne de valeur doit pouvoir y rester.
Tunisie : le quatrième axe est le plus important
Les trois partenariats extérieurs ne feront pourtant aucune stratégie industrielle sans un quatrième axe : la Tunisie elle-même.
La véritable ressource stratégique du pays est le tissu de composants déjà constitué, complété par des ingénieurs, des équipementiers, des centres techniques et une expérience de plusieurs décennies des standards automobiles européens.
La priorité doit donc être le passage du composant à l’ingénierie, puis de l’ingénierie à la propriété intellectuelle et à la conception.
Ce changement est décisif. Les activités intensives en main-d’œuvre resteront utiles, mais elles seront plus exposées à la concurrence par les coûts. Les fonctions de conception, software, industrialisation, validation, systèmes embarqués ou R&D retiennent davantage de compétences et de valeur dans le pays.
Quatre partenariats, quatre contreparties
Cette stratégie ne fonctionnera enfin que si les incitations accordées aux investisseurs sont reliées à des résultats industriels : fournisseurs tunisiens intégrés, emplois d’ingénieurs, formation, exportations, transfert de compétences et activités à forte valeur ajoutée.
Sinon, les quatre axes pourraient simplement produire quatre dépendances différentes.
L’Allemagne apporterait les commandes, la Turquie les pièces, la Chine les voitures et la Tunisie fournirait encore essentiellement le travail.
Ce serait manquer l’occasion.
La bonne stratégie consiste au contraire à faire de l’Allemagne un débouché et un partenaire technologique, de la Turquie une profondeur de fournisseurs, de la Chine un accélérateur de l’électrification, et de la Tunisie le lieu où ces trois chaînes se rencontrent, se transforment et produisent davantage de valeur locale.
La question n’est donc pas de savoir quel partenaire choisir.
Elle est beaucoup plus exigeante : quelle part de valeur la Tunisie veut-elle conserver chez elle ?
EN BREF
- Bilan 2025 : 3,9 milliards d’euros d’exportations et 120 000 emplois, avec l’Allemagne comme premier client (37 % des exportations).
- Axe Allemand : Transition nécessaire de la simple sous-traitance de câblage vers des centres de R&D et d’ingénierie logicielle.
- Axe Turc : Partenariat stratégique pour densifier le tissu de fournisseurs et structurer l’aftermarket sur un parc national de 2,5 millions de véhicules.
- Axe Chinois : Ancrage local de la chaîne de valeur de l’électromobilité (batteries, électronique de puissance) au-delà des simples importations.
- Souveraineté Industrielle : Conditionnement des avantages fiscaux/investissements au transfert de compétences et à la création de propriété intellectuelle en Tunisie.