Le Groupe QNB, une institution financière de premier plan au Moyen-Orient et en Afrique (Région MEA), vient de rendre publics ses résultats financiers pour la période de neuf mois close le 30 septembre 2026.
Principaux indicateurs
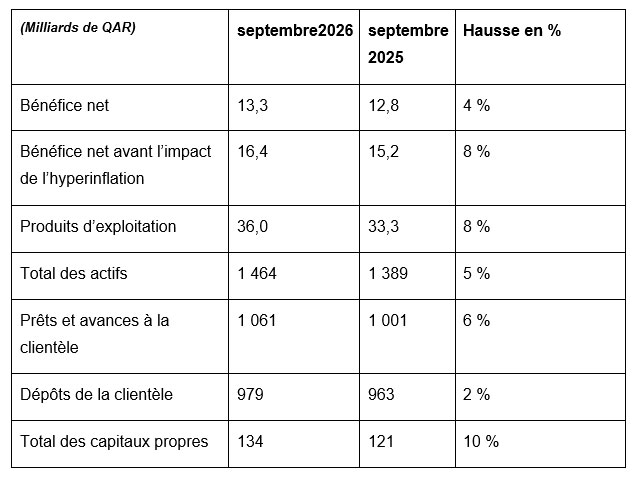
- Le bénéfice net a atteint 13,3 milliards de QAR, en hausse de 4 % par rapport à septembre 2025.
- Le bénéfice net (avant l’impact de l’hyperinflation) a atteint 16,4 milliards de QAR, en hausse de 8 % par rapport à septembre 2025.
- Le total des actifs a augmenté pour atteindre 1 464 milliards de QAR, soit une hausse de 5 % par rapport à septembre 2025.
- Les prêts et avances ont augmenté pour atteindre 1 061 milliards de QAR, soit une hausse de 6 % par rapport à septembre 2025.
- Les dépôts de la clientèle ont augmenté pour atteindre 979 milliards de QAR, soit une hausse de 2 % par rapport à septembre 2025.
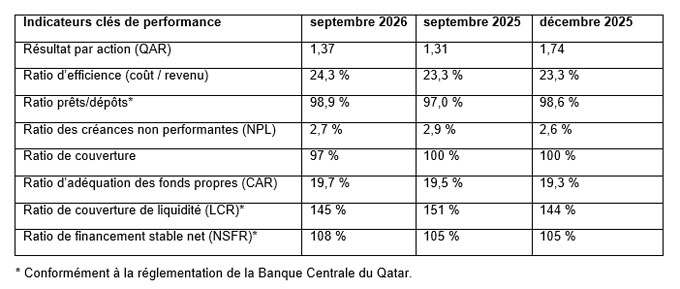
- Le résultat par action a augmenté pour atteindre 1,37 QAR, soit une hausse de 5 % par rapport à septembre 2025.
- Le total des capitaux propres attribuables aux actionnaires a augmenté pour atteindre 134 milliards de QAR, soit une hausse de 10 % par rapport à septembre 2025.
- La valeur totale des actions rachetées depuis le lancement du programme de rachat d’actions s’est élevée à 2,5 milliards de QAR.
Commentant ces résultats, Abdulla Mubarak Al Khalifa, CEO du Groupe QNB, a déclaré : « Notre performance réalisée au titre des neuf premiers mois clos en septembre 2026 reflète la solidité de notre Groupe ainsi que notre engagement constant à exécuter notre stratégie. Notre présence internationale et la profondeur de nos relations avec nos clients nous permettent d’accompagner nos clients dans leurs projets d’investissement et de croissance, tandis que notre solidité financière nous donne la capacité de saisir avec confiance les opportunités à forte valeur ajoutée.
À l’approche du dernier trimestre de l’année, nous restons concentrés sur la poursuite d’une croissance durable et sur la création de valeur à long terme pour nos actionnaires. Nous continuerons à renforcer nos relations avec nos clients et à investir dans les services et les capacités qui consolident notre compétitivité, en nous appuyant sur la discipline opérationnelle qui constitue le fondement de notre performance. »
Les principaux indicateurs financiers relatifs à la période de neuf mois close en septembre 2026 sont les suivants :
Principaux résultats financiers
Indicateurs clés de performance
Renforcer la valeur actionnariale à long terme grâce à une croissance durable et rentable
Résultats du compte de résultat : Le bénéfice net des neuf mois clos le 30 septembre 2026 s’est établi à 13,3 milliards de QAR, en hausse de 4 % par rapport à la même période de l’année précédente. Cette performance reflète la solidité des résultats financiers du Groupe QNB. Les résultats du Groupe pour la période de neuf mois close le 30 septembre 2026 ont également été affectés par la persistance de l’hyperinflation en Turquie ; le bénéfice net avant l’impact de l’hyperinflation a ainsi atteint 16,4 milliards de QAR, en hausse de 8 % par rapport à la même période de l’année précédente.
Les produits d’exploitation ont augmenté de 8 % pour atteindre 36 milliards de QAR, ce qui traduit la capacité du Groupe QNB à maintenir une croissance forte et durable dans ses différentes sources de revenus.
L’efficacité opérationnelle du Groupe QNB (mesurée par le ratio coût-revenu) s’est établie à 24,3 %, l’un des meilleurs ratios parmi les grandes institutions financières de la région Moyen-Orient et Afrique.
Moteurs de croissance du bilan : Le total des actifs a atteint 1 464 milliards de QAR au 30 septembre 2026, en hausse de 5 % par rapport à la même période de l’année précédente. Cette progression a été principalement tirée par les prêts et avances à la clientèle, qui ont augmenté de 6 % pour atteindre 1 061 milliards de QAR. La diversification des dépôts a également contribué à la hausse des dépôts de la clientèle, qui ont atteint 979 milliards de QAR au 30 septembre 2026, soit une augmentation de 2 % par rapport à la même période de l’année précédente.
Qualité du portefeuille de crédit : Le ratio des prêts non performants rapporté au total du portefeuille de prêts bruts s’est établi à 2,7 % au 30 septembre 2026, l’un des taux les plus faibles parmi les institutions financières de la région MEA. Ce niveau reflète la haute qualité du portefeuille de crédit du Groupe ainsi que l’efficacité de la politique de gestion du risque de crédit. Le ratio de couverture des créances douteuses s’est établi à 97 %, traduisant la poursuite de l’approche prudente adoptée par le Groupe à l’égard des créances douteuses.
Ratios réglementaires : Le ratio d’adéquation des fonds propres (CAR) s’est établi à 19,7 % au 30 septembre 2026. Le ratio de couverture de liquidité (LCR) et le ratio de financement stable net (NSFR) se sont établis respectivement à 145 % et 108 %. Ces ratios sont supérieurs aux exigences minimales réglementaires de la Banque Centrale du Qatar et du cadre réglementaire de Bâle III.
Soutien au financement des clients et croissance des activités
Au cours du troisième trimestre, le Groupe QNB a soutenu le financement de ses clients et participé à des opérations internationales dans les secteurs de l’infrastructure et des activités commerciales. Ses équipes internationales ont participé à des financements liés aux infrastructures d’intelligence artificielle, au cloud computing, aux réseaux de fibre optique et à l’immobilier en Asie et en Europe.
Par ailleurs, QNB Capital a agi en qualité de coordinateur global pour l’émission obligataire internationale de l’État du Qatar, dont la tarification a eu lieu en septembre. L’ensemble de ces activités reflète l’élargissement des capacités du Groupe dans les domaines du crédit et des marchés de capitaux, ainsi que sa capacité à mettre en relation ses clients avec des sources de financement internationales.
Au Qatar, le Groupe a également renforcé ses relations avec les entreprises au service du secteur de l’énergie à travers la deuxième édition du forum « Soutien aux entreprises locales pour les PME ». À cette occasion, fournisseurs, prestataires de services et PME ont rencontré les responsables des relations clients et les spécialistes sectoriels de QNB afin d’échanger sur la préparation financière, l’efficacité des chaînes d’approvisionnement et les opportunités émergentes découlant de l’évolution du secteur.
Cette initiative a permis de créer un canal d’échange efficace pour mieux comprendre les besoins des entreprises et renforcer les relations avec les différents acteurs de l’économie locale.
Financement, liquidité et rendement pour les actionnaires
Au cours du trimestre, QNB Türkiye a réalisé une opération de pension livrée (« blue repo »), en mettant en place une structure de financement dédiée à la protection des ressources hydriques en Turquie. Cette opération a permis d’élargir la gamme des instruments de financement durable de la Banque au-delà des émissions obligataires, pour y inclure des instruments de trésorerie, tout en prévoyant des dispositifs de reporting et de vérification indépendante de l’utilisation des fonds.
Au niveau du Groupe, la croissance des dépôts de la clientèle ainsi que les solides ratios de capitalisation et de liquidité mentionnés précédemment constituent une base solide pour soutenir les activités de crédit et d’investissement.
Par ailleurs, QNB poursuit son objectif d’optimisation du rendement pour les actionnaires à travers son programme de rachat d’actions. Depuis le lancement de ce programme, le nombre total d’actions rachetées a atteint 149,4 millions d’actions, pour un coût global de 2,5 milliards de QAR.
Résilience dans un environnement changeant
Depuis la fin du mois de février 2026, la région du Conseil de coopération du Golfe a connu une période d’instabilité ayant affecté d’importantes routes maritimes et voies d’approvisionnement énergétiques. Grâce à la robustesse de son modèle opérationnel, à la solidité de son cadre institutionnel et à la poursuite de ses investissements dans les capacités digitale, le Groupe QNB a continué de garantir à ses clients un accès fiable, sécurisé et continu à ses services. Dans son ensemble, le secteur bancaire a fait preuve d’une grande résilience, favorisant le maintien d’un environnement d’exploitation stable. Notations de crédit de premier rang
Le Groupe QNB conserve une solide notation de crédit. La Banque est la mieux notée au Qatar et figure parmi les banques les mieux notées au monde, avec les notations Aa2 de Moody’s, A+ de Standard & Poor’s et A+ de Fitch.
Ces notations reflètent la solidité de notre base de capital, la robustesse de notre gestion des risques, l’efficacité de notre modèle opérationnel ainsi que notre approche rigoureuse en matière de gouvernance. Elles nous confèrent un avantage concurrentiel pour accéder aux marchés internationaux des capitaux et nous permettent de poursuivre nos plans de croissance et d’expansion conformément à notre stratégie.
Le solide historique de performance du Groupe QNB, soutenu par ses excellentes notations de crédit, constitue un facteur essentiel pour encourager les particuliers, les entreprises et les institutions à travailler avec la Banque. Ces notations renforcent également la confiance des investisseurs et des marchés mondiaux dans le Groupe QNB, son positionnement et sa stratégie à long terme.
Financement durable et solidité de la marque
Aligné sur l’ambition mondiale d’atteindre la neutralité carbone à l’horizon 2050, QNB poursuit son engagement en faveur du financement durable en accompagnant ses clients à travers le dialogue, la collaboration et le développement de solutions de financement durable et de financement de transition. Le portefeuille éligible de la Banque dans le cadre de son programme de financement durable dépasse désormais 12 milliards de dollars américains.
Le Groupe publie également ses rapports conformément aux normes de la Global Reporting Initiative (GRI) ainsi qu’aux exigences de divulgation du Conseil international des normes de durabilité (ISSB), notamment les normes IFRS S1 et IFRS S2, renforçant ainsi la transparence de ses activités et de ses performances en matière de durabilité.
Par ailleurs, QNB a conservé sa position de marque bancaire la plus valorisée au Moyen-Orient et en Afrique selon le classement de Brand Finance, avec une valeur de marque atteignant 10,3 milliards de dollars américains. La Banque occupe ainsi la 36e place mondiale parmi les 50 marques bancaires les plus valorisées au monde.
Cette distinction reflète la solidité du modèle de QNB et sa capacité à servir une clientèle diversifiée à travers son réseau international. L’indice de force de la marque (Brand Strength Index – BSI) de QNB est également demeuré stable à un niveau élevé de 86 points.
Vision stratégique du Groupe QNB
Pour le reste de l’année 2026, le Groupe QNB poursuivra sa stratégie axée sur une croissance durable de ses bénéfices, en renforçant davantage ses relations avec ses clients et en développant les services et les capacités qui soutiennent leurs besoins.
La solidité financière du Groupe ainsi que sa présence internationale lui offrent une plateforme robuste pour saisir de nouvelles opportunités d’affaires. Cette stratégie s’appuie sur une allocation rigoureuse du capital, tout en maintenant l’accent sur l’efficacité opérationnelle et la création de rendements durables pour les actionnaires.
A propos du Groupe QNB
Le Groupe QNB est une institution financière de premier plan dans la région Moyen-Orient et Afrique, opérant à travers une plateforme bancaire internationale diversifiée dans plus de 28 pays et servant des millions de clients à travers le monde. Grâce à sa présence solidement établie au Qatar et dans les pays du Conseil de coopération du Golfe, le Groupe accompagne les entreprises, les institutions et les particuliers à travers un vaste réseau mondial.