Depuis plus de deux décennies, le modèle de croissance chinois repose sur l’investissement et les exportations, la politique industrielle étant privilégiée au détriment de la demande des ménages. Du côté de l’offre, les résultats sont remarquables. La Chine produit aujourd’hui plus de 70 % des véhicules électriques dans le monde, détient plus de 80 % des capacités mondiales de fabrication de panneaux solaires et installe plus de la moitié des robots industriels de la planète.
En revanche, les progrès restent beaucoup plus limités en matière de demande intérieure. La consommation des ménages ne représente qu’environ 40 % du produit intérieur brut (PIB), un niveau nettement inférieur à celui des économies avancées et des grandes économies émergentes. Cette part est passée de 47 % du PIB au début des années 2000 à environ 35 % en 2010, avant de se redresser progressivement.
Approuvé en mars, le 15e Plan quinquennal (2026-2030) entend corriger ce déséquilibre en prévoyant une hausse significative de la part de la consommation des ménages dans le PIB. En juillet, le Conseil des affaires d’État a approuvé le premier plan quinquennal chinois spécifiquement consacré à la consommation. Celui-ci fixe un objectif de 60 000 milliards de yuans de ventes au détail d’ici à 2030, soit une croissance annuelle d’environ 3,7 %, avec une priorité accordée aux services.
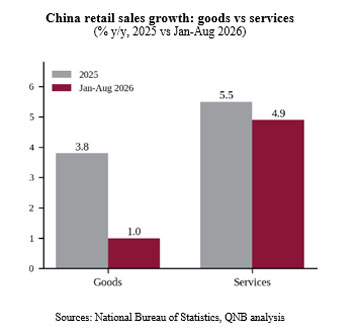
Toutefois, les dernières données montrent que cette réorientation vers la consommation reste difficile à concrétiser. Au lieu de se renforcer, le rôle de la consommation comme moteur de la croissance s’est affaibli. La consommation finale a contribué à hauteur de 52 % à la croissance du PIB en 2025, contre seulement 46,7 % au premier trimestre 2026. Les ventes au détail de biens de consommation, principal indicateur retenu par le plan, n’ont progressé que de 1,1 % sur un an entre janvier et août, un rythme très inférieur à celui nécessaire pour atteindre l’objectif fixé.
En outre, les ménages consacrent une part décroissante de leurs gains de revenus à la consommation. Au premier semestre, le revenu disponible par habitant a augmenté de 5,2 %, tandis que les dépenses de consommation n’ont progressé que de 3,7 %.
À notre avis, la réorientation vers la consommation restera plus lente que prévu, car les obstacles aux dépenses des ménages sont structurels plutôt que conjoncturels. Quatre facteurs expliquent principalement la faiblesse de la consommation en Chine : la demande atone de biens et le ralentissement des services, l’érosion du patrimoine immobilier et la faiblesse de la confiance, l’insécurité de l’emploi et l’épargne de précaution, ainsi que le soutien limité des politiques publiques.
Premièrement, les ménages chinois perçoivent une part relativement faible du revenu national. Leur revenu disponible représente environ 60 % du PIB, un niveau nettement inférieur aux 70 à 80 % généralement observés dans les grandes économies avancées.
Cette situation reflète le modèle de croissance chinois, axé sur l’investissement, dans lequel une part relativement importante des revenus revient aux entreprises et aux administrations publiques plutôt qu’aux ménages.
Par ailleurs, les chiffres agrégés masquent de fortes disparités. Les inégalités de revenus restent élevées et le revenu disponible des ménages ruraux représente moins de la moitié de celui des ménages urbains.
Les ménages les plus aisés épargnant une proportion plus importante de leurs revenus, cette répartition inégale réduit davantage le pouvoir d’achat des catégories de population les plus susceptibles de consommer une part supplémentaire de leurs revenus.
La faiblesse de la demande des consommateurs chinois ne traduit donc pas uniquement une réticence à dépenser. Elle s’explique également par le niveau relativement bas et la répartition inégale des revenus des ménages.
Deuxièmement, la crise prolongée du marché immobilier a érodé le patrimoine des ménages et fragilisé leur confiance.
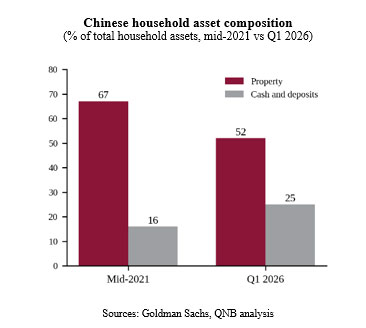
Le logement constitue le principal actif patrimonial des ménages chinois, mais sa valeur continue de diminuer. Les prix des logements neufs ont enregistré une baisse sur un an pendant 38 mois consécutifs. Parallèlement, la part de l’immobilier dans le patrimoine des ménages est passée de 67 % à la mi-2021 à 52 % au début de 2026.
Cette dépréciation du patrimoine immobilier freine les dépenses. Dans le même temps, les revenus tirés des actifs stagnent. Au premier trimestre, les revenus nets de la propriété n’ont progressé que de 1,6 %, contre 4,9 % pour les revenus salariaux.
La confiance des consommateurs ne s’est pas davantage rétablie. L’indice de confiance des consommateurs, qui atteignait 127 au début de 2021, est tombé à un niveau historiquement bas de 85,5 à la fin de 2022. En août dernier, il ne s’élevait qu’à 89,5, restant nettement inférieur au seuil de 100 qui sépare l’optimisme du pessimisme.
Troisièmement, les incertitudes sur l’emploi et les lacunes de la protection sociale renforcent la tendance à épargner par précaution.
Le chômage des jeunes a atteint 18,9 % en août, son niveau le plus élevé depuis un an. Traditionnellement, les ménages chinois épargnent environ un tiers de leurs revenus. Les insuffisances du filet de protection sociale accentuent cette tendance.
Plutôt que de recourir au crédit pour financer leurs dépenses, les ménages privilégient le remboursement de leurs dettes. La croissance du crédit aux ménages est ainsi tombée à un niveau historiquement bas de 1,1 % à la fin de 2025, les familles procédant à des remboursements anticipés de leurs prêts immobiliers.
À l’inverse, les dépôts bancaires des ménages atteignaient environ 167 000 milliards de yuans à la fin de 2025, soit deux fois le montant de leurs emprunts, estimé à 83 000 milliards de yuans.
Ces données suggèrent que les ménages disposent d’une capacité financière pour consommer, mais qu’ils restent peu enclins à le faire.
Quatrièmement, les mesures publiques en faveur de la consommation restent limitées et reposent essentiellement sur des dispositifs temporaires.
Le gouvernement a ramené à 250 milliards de yuans le financement du programme de reprise et de remplacement des biens de consommation cette année, contre 300 milliards en 2025. Pourtant, au plus fort de son effet, ce programme n’a contribué qu’à hauteur de 0,6 point de pourcentage à la croissance des ventes au détail.
À l’inverse, les investissements dans les infrastructures, les services publics et d’autres secteurs prioritaires devraient dépasser 7 000 milliards de yuans en 2026.
En juillet, les autorités ont choisi d’accélérer les dépenses d’infrastructure déjà approuvées plutôt que de lancer un vaste nouveau programme de relance. Parallèlement, les réformes destinées à réduire l’épargne de précaution, notamment dans les domaines des retraites et de la santé, ne bénéficient toujours pas d’un financement comparable.
En définitive, la réorientation de l’économie chinoise vers la consommation accuse un retard par rapport aux ambitions du 15e Plan quinquennal. La faiblesse de la demande de biens, le ralentissement des services, la dépréciation du patrimoine immobilier, l’insécurité de l’emploi et le soutien limité des pouvoirs publics continuent de peser sur les dépenses des ménages.
À notre avis, atteindre les objectifs du plan nécessitera des réformes structurelles concernant les revenus et la protection sociale, plutôt que le recours à des subventions temporaires.