Pendant une grande partie des quinze dernières années, l’Italie a été considérée comme l’un des maillons faibles de la zone euro. Dette publique élevée, croissance durablement faible, fragilité du secteur bancaire et changements fréquents de gouvernement ont fait des obligations d’État italiennes (BTP) une source récurrente de tensions sur les marchés, depuis la crise de la dette souveraine de 2011-2012 jusqu’au bras de fer budgétaire avec Bruxelles en 2018.
En septembre 2022 encore, dans un contexte marqué par la crise énergétique et un changement de gouvernement, l’écart entre les rendements des obligations souveraines italiennes et allemandes à dix ans atteignait 251 points de base (pb). Ce niveau traduisait les doutes persistants des investisseurs quant à la soutenabilité de la dette italienne.
Depuis, l’Italie a opéré un redressement discret, mais remarquable. En janvier 2026, le spread était retombé à 59 pb, son niveau le plus bas depuis 2008. Plus récemment, le rendement des obligations d’État italiennes à dix ans est passé sous celui des obligations françaises, une inversion observée pour la première fois à la fin de 2025 et qui s’est accentuée au cours des dernières semaines.
Les agences de notation ont suivi cette évolution des marchés. En septembre 2025, Fitch a relevé la note de l’Italie à BBB+, une première depuis 2021. En novembre, Moody’s a porté sa notation à Baa2, signant ainsi son premier relèvement en 23 ans. L’agence a notamment mis en avant la stabilité politique, la prudence de la politique budgétaire et le renforcement du secteur bancaire. En janvier de cette année, S&P a, à son tour, relevé la perspective de la note italienne à « positive », anticipant un déficit inférieur à 3 % du PIB en 2026.
Toutefois, les dernières semaines ont été marquées par un regain de volatilité. Le choc énergétique lié au conflit entre les États-Unis et l’Iran, deux hausses des taux directeurs de la Banque centrale européenne (BCE) et les tensions sur le marché des bons du Trésor américain ont fait remonter le spread au-dessus de 100 pb début octobre. Il s’agit néanmoins d’une réévaluation généralisée du risque souverain dans les économies avancées, plutôt que d’un phénomène propre à l’Italie. À ce jour, les obligations italiennes continuent d’afficher des rendements inférieurs à ceux des obligations françaises.
Rendements des obligations souveraines à dix ans de l’Italie, de la France et de l’Allemagne
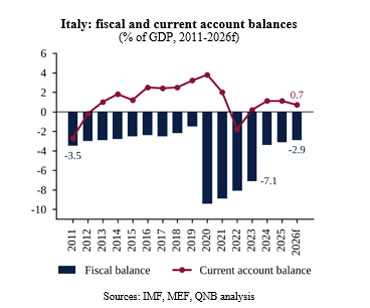
(En %, moyennes mensuelles, 2018-2026)
Sources : Eurostat, analyse QNB.
Selon notre analyse, le regain de confiance dont bénéficie l’Italie repose sur des fondamentaux solides et ne s’explique pas uniquement par des conditions de liquidité favorables à l’échelle mondiale. L’élargissement récent des spreads ne constitue pas un signe de renversement de l’amélioration des fondamentaux économiques italiens.
Dans cet article, nous examinons trois facteurs qui expliquent ce retour en grâce : un assainissement budgétaire crédible, une période inhabituelle de stabilité politique et un renforcement considérable des bilans du secteur privé et de la position extérieure du pays.
Premièrement, l’Italie a engagé un assainissement budgétaire crédible, en réduisant son déficit plus rapidement que prévu. Le déficit des administrations publiques est passé de 7,1 % du PIB en 2023 à 3,4 % en 2024, puis à 3,1 % en 2025. Pour 2026, le gouvernement prévoit un déficit de 2,9 % du PIB, ce qui permettrait au pays de respecter, pour la première fois depuis 2019, le plafond de 3 % fixé par l’Union européenne.
Cette amélioration repose notamment sur un effort budgétaire régulier. Depuis 2024, l’Italie enregistre un excédent primaire, c’est-à-dire un solde budgétaire positif hors paiement des intérêts de la dette. Une situation qui contraste avec le déficit primaire d’environ 1,5 % du PIB enregistré dans l’ensemble de la zone euro.
Pour un pays fortement endetté, l’excédent primaire constitue un élément déterminant : il permet de stabiliser le ratio de la dette, même lorsque la charge des intérêts augmente. Alors que la dette publique italienne devrait atteindre un pic d’environ 138 % du PIB en 2027, cette constance budgétaire a joué un rôle essentiel dans le rétablissement de la confiance des investisseurs.
Italie : soldes budgétaire et courant
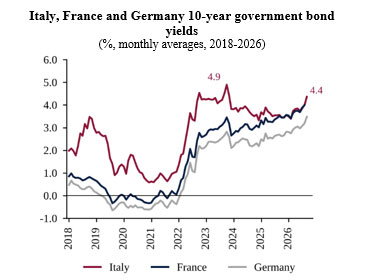
(En % du PIB, 2011-2026, prévisions)
Sources : FMI, ministère italien de l’Économie et des Finances (MEF), analyse QNB.
Deuxièmement, l’Italie connaît une période inhabituelle de stabilité politique, qui a contribué à réduire la prime de risque ayant longtemps pénalisé ses obligations souveraines. Depuis 1946, le pays a connu près de 70 gouvernements, dont la durée de vie moyenne a dépassé à peine un an. Les changements fréquents de coalitions et les revirements de politique économique ont régulièrement déstabilisé les investisseurs.
À l’inverse, le gouvernement actuel, en fonction depuis octobre 2022, figure désormais parmi les équipes les plus durables de l’histoire de la République italienne. Il a également conservé le même ministre de l’Économie tout au long de son mandat.
Cette continuité a permis de maintenir une ligne budgétaire cohérente au fil des différentes lois de finances, un facteur explicitement souligné par Moody’s et Fitch dans leurs décisions de relèvement de la note italienne.
La stabilité politique a également favorisé la mise en œuvre régulière du Plan national de relance et de résilience (PNRR), financé par l’Union européenne, dont l’Italie est le principal bénéficiaire. Ce programme contribue au maintien de l’investissement public et soutient la croissance économique. Autant d’éléments qui expliquent pourquoi les investisseurs acceptent désormais de prêter à l’Italie à des taux plus faibles.
Troisièmement, les bilans du secteur privé et la position extérieure de l’Italie sont aujourd’hui nettement plus solides que lors des précédentes périodes de tensions, ce qui réduit sa vulnérabilité aux changements de sentiment des investisseurs.
En 2011, au plus fort de la crise de la dette souveraine, l’Italie affichait un déficit courant proche de 3 % du PIB et dépendait des capitaux étrangers pour le financer. La situation s’est depuis inversée. En 2025, le compte courant a enregistré un excédent de 1,2 % du PIB.
L’Italie est ainsi devenue créancière nette vis-à-vis du reste du monde, avec une position extérieure globale nette positive représentant plus de 15 % du PIB.
Le secteur bancaire a également connu une profonde transformation. Les créances douteuses brutes, qui représentaient plus de 15 % de l’encours total des crédits au milieu des années 2010, sont retombées à environ 2 %. Parallèlement, les principales banques italiennes ont réalisé des bénéfices records en 2025 et disposent de réserves de fonds propres confortables.
Le renforcement des banques réduit le risque de cercle vicieux entre les difficultés des établissements bancaires et celles de l’État, un mécanisme qui avait amplifié les crises précédentes. L’Italie bénéficie ainsi d’une capacité de résistance dont elle ne disposait pas par le passé.
En définitive, le regain structurel de confiance envers l’Italie repose sur trois piliers : un assainissement budgétaire crédible, la stabilité politique et le renforcement significatif des bilans du secteur privé et de la position extérieure du pays.
Même si la réévaluation du risque souverain à l’échelle mondiale a entraîné un élargissement des spreads au cours des dernières semaines, nous tablons sur le maintien des écarts de rendement italiens à des niveaux inférieurs à ceux observés lors des précédentes périodes de crise.
Le principal défi reste toutefois à venir. Le déficit public devrait remonter à 3,4 % du PIB en 2027, afin de financer les besoins liés à la défense et à l’énergie. Par ailleurs, des élections législatives sont prévues à la fin de cette même année. Le maintien de la discipline budgétaire sera donc essentiel pour consolider la crédibilité que l’Italie a réussi à reconquérir.