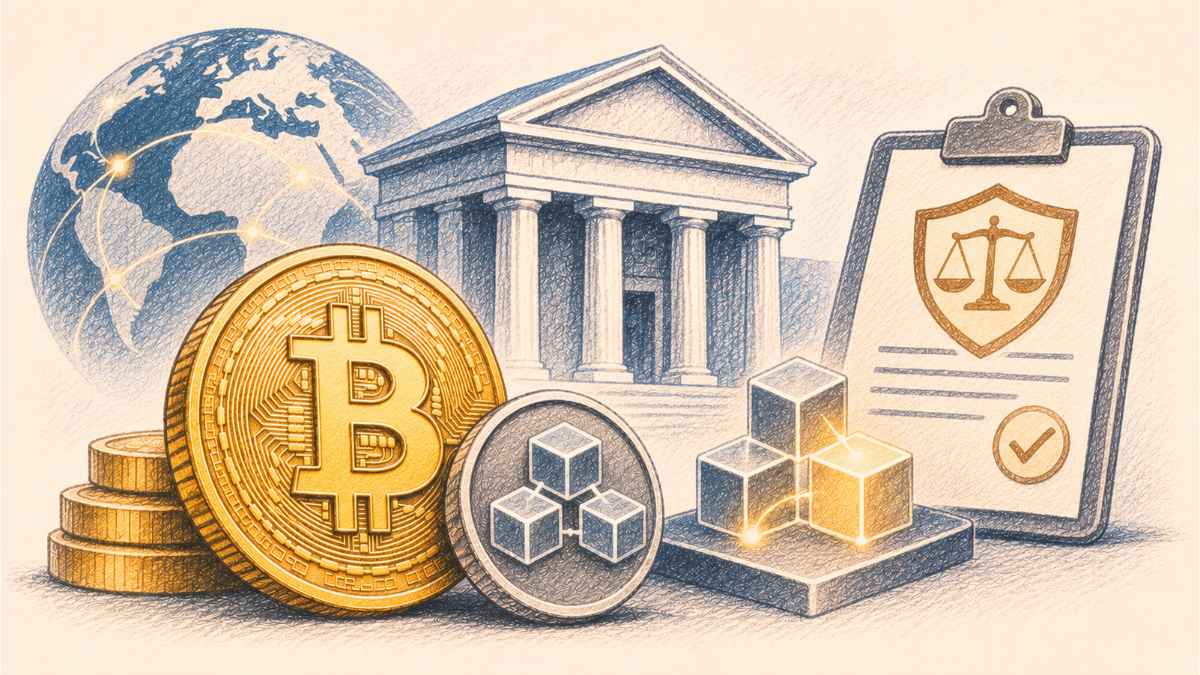
 Dans une banque, votre argent circule à travers des comptes et des intermédiaires réglementés. Avec certaines cryptomonnaies, vous pouvez transférer directement des actifs numériques. Cette différence modifie le contrôle, les responsabilités et les risques. Elle ne signifie pas que les banques vont disparaître.
À la banque, une institution tient les comptes
Lorsque vous possédez 1 000 dinars sur un compte bancaire, vous détenez généralement une créance sur votre banque. L’établissement enregistre les opérations, vérifie les transactions et applique les règles financières.
En cas de problème, des procédures de contestation, des mécanismes de surveillance et, selon les pays, des protections des dépôts peuvent intervenir.
Avec la crypto, le contrôle peut changer de mains
Sur un réseau comme Bitcoin, un utilisateur peut disposer d’un portefeuille numérique et autoriser lui-même un transfert.
Ce portefeuille ne contient pas physiquement des pièces numériques. Il permet de contrôler des actifs enregistrés sur la blockchain grâce à des clés cryptographiques.
Une différence fondamentale apparaît : si vous contrôlez personnellement vos clés, vous assumez aussi la responsabilité de leur conservation.
Si vous utilisez une plateforme qui garde les clés pour vous, vous retrouvez un intermédiaire, avec des risques de défaillance ou de blocage.
CHIFFRES CLÉS
- 1 000 dinars : exemple illustratif d’un solde bancaire, et non d’une statistique.
- 2 modèles : conservation personnelle des clés ou conservation confiée à un intermédiaire.
- 2024 : début d’application des principales dispositions du règlement européen MiCA, selon leur calendrier respectif.
Les transferts sont-ils moins chers et plus rapides ?
Parfois, mais pas systématiquement.
Les cryptomonnaies peuvent permettre des transferts internationaux sans utiliser la chaîne habituelle des banques correspondantes. Cependant, les frais du réseau, les commissions des plateformes, les conversions monétaires et la congestion peuvent réduire cet avantage.
De plus, transférer des cryptomonnaies ne signifie pas nécessairement que le bénéficiaire pourra les convertir facilement en monnaie locale.
La finance traditionnelle n’est pas condamnée
Les banques offrent du crédit, des moyens de paiement, des services de conservation et des protections réglementaires. Les réseaux cryptographiques répondent à d’autres besoins.
Les deux univers commencent d’ailleurs à se rapprocher à travers la conservation d’actifs numériques, la tokenisation et certains produits financiers.
La question n’est donc pas de savoir qui remplacera qui, mais quelles fonctions peuvent être améliorées, à quel coût et avec quelles garanties.
EN BREF
- La banque tient les comptes de ses clients et opère dans un cadre réglementaire.
- Certaines cryptomonnaies permettent de transférer directement des actifs numériques.
- Le contrôle personnel des clés apporte de l’autonomie, mais aussi une responsabilité importante.
- Les frais et les délais dépendent des réseaux, des plateformes et des conversions nécessaires.
- Les protections bancaires ne s’appliquent pas automatiquement aux actifs numériques.
- Les cryptomonnaies et la finance classique peuvent coexister, notamment dans les paiements et la conservation d’actifs.
- Leur comparaison doit porter sur les services réellement rendus.