
Dans un moment où la transition énergétique tunisienne se joue autant dans les chiffres que dans la capacité du pays à réformer ses institutions, le secteur des énergies renouvelables avance entre ambitions élevées, financements internationaux massifs et contraintes structurelles persistantes.
Derrière les mégawatts annoncés, c’est la question de la souveraineté énergétique, de la compétitivité industrielle et de la stabilité du système électrique qui se pose. Les ambitions affichées de l’Etat sont-elles réalisables ? Quelles sont les avancées réelles ou les blocages silencieux ? Quelles réformes sont indispensables pour que la transition ne reste pas un horizon, mais devienne une réalité économique ?
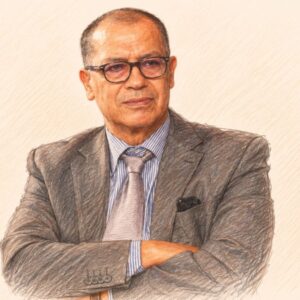
Décryptage dans l’entretien ci-après de Ali Kanzari, président de la Chambre des Énergies renouvelables à l’UTICA :
Quels sont les projets en cours et leur niveau de réalisation à ce jour ?
 L’objectif national est clair : atteindre 35 % d’énergies renouvelables en 2030 — alors que nous étions autour de 9 % fin juillet 2026 — puis 50 % en 2035. La production solaire et éolienne a progressé de 61 % en un an, signe d’une dynamique réelle.
Du côté des concessions, la centrale de Metbasta (100 MW) est en service depuis décembre 2025. Mezzouna et Tozeur (50 MW chacune) sont en phase d’essais, tandis que Gafsa (50 MW) suivra après 2026. Le parc éolien de Chenenni (75 MW) est en contractualisation et Bazma (350 MW) en appel d’offres.
Pour les autorisations (1 à 10 MW), la 6ème phase a validé 309 projets totalisant 455 MW, alors que 200 MW seulement étaient prévus. Le pipeline 2026‑2027 est conséquent : près de 2 000 MW d’éolien, dont un pilote offshore de 250 à 500 MW à Kerkennah.
Quels financements ont été mobilisés et quelles perspectives se dessinent ?
Les financements internationaux sont importants. La Banque mondiale soutient le programme TEREG (430 M$), destiné à attirer 2,8 Md$ privés et à installer 2,8 GW d’ici 2028. Elle finance également ELMED (268 M$) et le Fonds vert (25 M$). La BAD intervient jusqu’à 164 M$, tandis que MIGA a accordé une garantie de 13,05 M€ pour Mezzouna. La plateforme européenne T‑MED, lancée en juin 2026, et Team Europe via ELMED (472,6 M€) complètent ce dispositif.
Les perspectives sont bonnes, mais restent conditionnées à l’assainissement de la STEG : le risque souverain renchérit le coût du capital et freine certains investisseurs.
Quelle contribution attendue au PIB et à l’emploi dans les prochaines années ?
La réduction progressive des subventions énergétiques — qui représentaient 5,3 % du PIB en 2022 — pourrait libérer près de 2,5 % du PIB. Le Plan solaire (3 800 MW en 2030) permettrait d’éviter environ 16 millions de tonnes d’hydrocarbures.
La stratégie 2035 annonce plus de 70 000 emplois directs et indirects. Il n’existe toutefois pas de chiffrage officiel consolidé ; les estimations restent indicatives.
Le dispositif actuel est-il suffisant pour encourager les investisseurs ?
Les lois 2015‑12 et 2019‑47 ont permis une réelle accélération depuis 2023, en ouvrant l’autoproduction, les autorisations et les concessions. Mais le cadre demeure perfectible : lenteurs administratives, textes dispersés, dépendance à la santé financière de la STEG.
Quelles modifications sont prioritaires ?
La publication du Code unifié des énergies renouvelables, annoncé en 2021, est essentielle. Il faut également sécuriser les paiements de la STEG, réduire les délais d’autorisation et de raccordement, et encadrer le stockage — indispensable au-delà de 35 % d’ER pour stabiliser le réseau.
Comment l’indépendance énergétique peut être renforcée par le cadre juridique ?
La Tunisie reste dépendante à près de 60 % de l’énergie importée, avec un déficit primaire pouvant atteindre 95 % en 2035. Pour réduire cette dépendance, il faut accélérer le pipeline ER, prioriser le stockage, renforcer l’interconnexion ELMED et réformer la gouvernance de la STEG, de la STIR et de l’ETAP.
Le cadre actuel est-il attractif pour les opérateurs privés ?
Il attire déjà des acteurs internationaux majeurs (Scatec, Voltalia, Qair, Acciona, AEOLUS) ainsi que des investisseurs locaux. Mais la prime de risque souverain et le besoin de garanties tierces demeurent des freins.
Quelles mesures fiscales pourraient stimuler davantage l’investissement ?
Il serait utile d’élargir le Fonds de Transition Énergétique (100 MDT), de généraliser les garanties de paiement pour les projets intermédiaires, d’accéder pleinement à T‑MED et de stabiliser les tarifs de rachat des excédents (arrêté du 08/12/2023).
…
Chiffres clés
- 35 % – Objectif de production électrique renouvelable en 2030
- 50 % – Objectif national en 2035
- 430 M$ – Montant du programme TEREG
- 2,8 GW – Capacités supplémentaires visées d’ici 2028 via TEREG
- 600 MW – Capacité prévue du câble ELMED
- 100 MW – Puissance de la centrale de Metbasta
Comment garantir la stabilité des contrats ?
La loi 2016‑71, les contrats-types et les garanties multilatérales (MIGA, BERD, BEI, KfW) constituent une base solide. Il faut toutefois renforcer la codification, prévoir des procédures d’arbitrage prévisibles et assurer une continuité réglementaire sur 20 à 25 ans.
Combien de stations sont équipées et quel est le plan de déploiement ?
À mi‑2026, plus de 250 bornes sont installées (STEG, TotalEnergies, Shell, Ola Energy, AGIL). Le protocole AGIL–STEG du 23 janvier 2026 prévoit 10 stations dans une première phase. L’ANME reconnaît que le réseau reste insuffisant.
Quelles normes techniques sont adoptées ?
Toute borne nécessite une autorisation préalable de la STEG et un dossier technique. Les bornes AC vont jusqu’à 22 kW, les bornes DC assurent la charge rapide. Un cadre dédié — opérateurs, interopérabilité, tarification — est en finalisation.
Quel modèle économique ?
Le modèle est mixte : la STEG pour le raccordement, les opérateurs privés pour le financement et l’exploitation et les collectivités pour les installations sur domaine public. Le solaire est envisagé pour alléger le réseau.
Quelle est la part du privé dans la production d’ER ?
Le parc global reste dominé par la STEG, mais la quasi-totalité des nouveaux projets solaires et éoliens est désormais portée par le secteur privé.
Quels modèles de coopération sont les plus efficaces ?
Les coentreprises internationales (Acciona/Swicorp, Eurus/CFAO), les garanties multilatérales, le guichet PME (autorisations) et les plateformes régionales (T‑MED, Team Europe) sont les plus efficaces.
Quels obstacles persistent ?
Le risque souverain, la fragilité de la STEG, les lenteurs administratives, la dispersion des textes, et les limites du réseau (modernisation, ELMED fin 2028).
Le secteur privé tunisien peut-il développer ses propres technologies ?
La dépendance aux importations reste forte (panneaux, turbines, onduleurs, batteries). Les entreprises locales se positionnent surtout sur l’ingénierie, l’intégration, l’installation et la maintenance.
Comment mieux se positionner face aux acteurs étrangers ?
En ciblant l’EPC et l’O&M, ((Engineering, Procurement, and Construction/ Operation and Maintenance) en encourageant des coentreprises pour le transfert de compétences, en investissant dans l’hydrogène vert et en participant activement à T‑MED.
Existe-t-il une stratégie d’exportation vers l’Europe ou l’Afrique ?
Oui. Le câble ELMED (HVDC, 600 MW, mis en service fin 2028/) constitue l’axe principal, aux côtés du corridor SoutH2 pour l’hydrogène et l’ammoniac verts. L’objectif européen est de 15 GW d’ici 2035. Il faudra toutefois veiller à ce que l’export ne prime pas sur l’approvisionnement domestique.
Où en est la Tunisie dans l’intégration des véhicules électriques ?
Les immatriculations ont été multipliées par trois en douze mois, sous l’effet de la hausse des carburants et des mesures de la loi de finances 2026. L’offre va de la Dacia Spring (≈ 49 000 DT) à la Tesla et la BYD.
Quelles mesures fiscales encouragent l’achat ?
Exonération de vignette, abattement de TVA, droits de douane réduits. Aucune subvention directe à l’achat n’a été identifiée.
Existe-t-il des collaborations locales ?
Le marché repose sur l’importation via des distributeurs. Les collaborations concernent surtout les services (application iCharge TN, ateliers, occasion). Il n’existe pas de filière industrielle locale documentée. J’estime que dans notre pays, la dynamique est réelle et portée par le privé. Les freins demeurent : situation de la STEG, risque souverain, lenteurs administratives, bornes insuffisantes, dépendance technologique. Les leviers sont connus : Code des ER, garanties de paiement, accélération administrative, cadre de la recharge, clarification des engagements d’export via ELMED. Il suffirait « d’un trait de crayon » pour avancer plus vite vers l’indépendance énergétique espérée.
Entretien conduit par Amel Belhadj Ali
…
En bref | Les 5 points à retenir
1. Des objectifs énergétiques ambitieux : la Tunisie vise 35 % d’électricité renouvelable en 2030 et 50 % en 2035, contre environ 9 % fin juillet 2026 selon les données citées par Ali Kanzari.
2. Des investissements internationaux importants : le programme TEREG, soutenu par la Banque mondiale à hauteur de 430 millions de dollars, ambitionne de mobiliser 2,8 milliards de dollars d’investissements privés.
3. Des obstacles structurels persistants : la fragilité financière de la STEG, le risque souverain, les lenteurs administratives et les limites du réseau électrique freinent le développement des projets.
4. Des réformes jugées indispensables : Ali Kanzari préconise un Code unifié des énergies renouvelables, des garanties de paiement, des procédures simplifiées et le développement du stockage électrique.
5. Un enjeu majeur de souveraineté énergétique : l’essor du solaire, de l’éolien, de la mobilité électrique et de l’interconnexion ELMED pourrait réduire la dépendance énergétique tunisienne, à condition de préserver les besoins du marché national.