À l’heure où l’État tunisien exige des citoyens et des entreprises une rigueur absolue dans leurs déclarations fiscales, leurs obligations comptables et le respect des délais, il peine lui-même à rendre ses propres comptes dans des délais raisonnables.
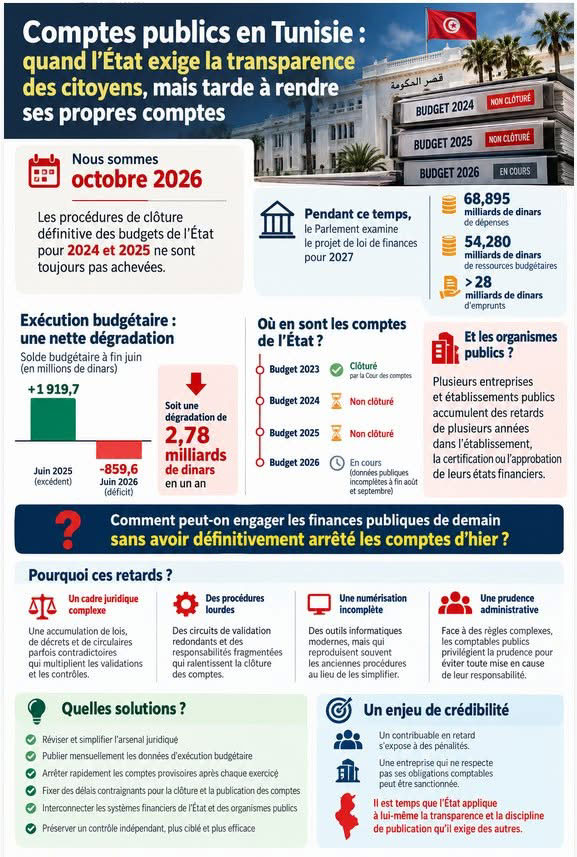
Nous sommes à la fin d’octobre 2026. Les procédures de clôture définitive des budgets de l’État pour 2024 et 2025 ne sont toujours pas achevées. Plus préoccupant encore, plusieurs entreprises et établissements publics accumulent des retards de plusieurs exercices dans l’établissement, la certification ou l’approbation de leurs états financiers.
Pendant ce temps, le Parlement examine le projet de loi de finances pour 2027, qui prévoit 68,895 milliards de dinars de dépenses, 54,280 milliards de ressources budgétaires et plus de 28 milliards de dinars d’emprunts.
Comment peut-on sérieusement engager les finances publiques de demain sans avoir définitivement arrêté les comptes d’hier ?
Des retards comptables qui fragilisent les décisions budgétaires
Le problème ne se limite pas à la clôture des exercices antérieurs.
Les dernières données détaillées d’exécution budgétaire disponibles à fin juin 2026 font apparaître un déficit de 859,6 millions de dinars, contre un excédent de près de 1,92 milliard à la même période de 2025, soit une dégradation de 2,78 milliards en un an.
Or, à quelques semaines de l’adoption du budget 2027, les données publiques d’exécution à fin août et septembre 2026 restent insuffisamment accessibles.
Le Parlement est ainsi appelé à se prononcer sur de nouveaux engagements financiers sans disposer d’une vision suffisamment actualisée des recettes, des dépenses et des risques de dérapage de l’exercice en cours.
Certes, il faut distinguer l’arrêté des comptes, leur vérification par la Cour des comptes et l’adoption de la loi de règlement. Mais ces procédures ne sauraient justifier les retards dans la publication régulière des données budgétaires.
La vérification définitive des comptes peut prendre du temps. L’information sur l’exécution du budget, elle, doit être disponible rapidement.
Le labyrinthe juridique qui entretient les retards
Dans notre article publié le 22 juin 2026 par Webmanagercenter, intitulé « Lourdeur administrative et lois obsolètes : pourquoi on doit réformer d’urgence les cadres juridiques », nous dénoncions déjà l’accumulation de textes législatifs et réglementaires qui entravent la modernisation de l’administration tunisienne.
Le retard dans la clôture des comptes publics illustre aujourd’hui les conséquences de cette situation.
Des décennies de lois, de décrets, d’arrêtés et de circulaires ont multiplié les circuits de validation, les contrôles successifs et les responsabilités fragmentées.
À chaque réforme, de nouvelles obligations viennent souvent s’ajouter aux anciennes, sans véritable simplification.
Les comptables publics et les responsables administratifs, confrontés à des règles complexes et parfois contradictoires, privilégient naturellement la prudence afin de protéger leur responsabilité.
Le résultat est paradoxal : nous disposons de technologies capables de traiter des millions d’opérations en quelques instants, mais nous continuons à attendre des mois, voire des années, pour disposer de comptes définitivement arrêtés.
Le problème n’est donc pas seulement informatique. Il est juridique, organisationnel et politique.
Pourquoi numériser des procédures devenues obsolètes ?
La Tunisie dispose des compétences et des technologies nécessaires pour automatiser une grande partie des rapprochements comptables, consolider les données financières et détecter rapidement les anomalies.
Pourtant, l’informatisation de l’administration reproduit trop souvent les mêmes circuits de validation et les mêmes lourdeurs que les procédures papier.
Nous numérisons la bureaucratie au lieu de la simplifier.
C’est pourquoi nous renouvelons notre proposition de créer une Commission nationale supérieure de révision des lois, chargée notamment d’identifier les contradictions juridiques, de supprimer les procédures redondantes et d’adapter le cadre réglementaire aux exigences d’une comptabilité publique moderne.
La loi organique du budget de 2019 a déjà posé les fondements de plusieurs réformes. Il faut désormais en assurer l’application effective, clarifier les responsabilités et lever les obstacles qui retardent la production des comptes.
Il ne s’agit pas de supprimer les contrôles indispensables, mais de les rendre plus efficaces, mieux ciblés et moins répétitifs.
Les entreprises publiques : l’autre angle mort des finances de l’État
Les retards comptables de plusieurs organismes publics aggravent encore le problème.
Comment apprécier les besoins réels de financement des entreprises publiques lorsque leurs états financiers ne sont pas systématiquement actualisés ?
Comment mesurer leurs dettes croisées, leurs créances sur l’État, leurs pertes accumulées et les garanties publiques dont elles bénéficient ?
Comment envisager sérieusement leur restructuration ou la compensation des dettes réciproques sans disposer de bilans fiables ?
Ces lacunes empêchent une appréciation complète des risques supportés par les finances publiques.
La priorité devrait donc être d’établir et de publier un inventaire précis des organismes dont les comptes sont en retard, avec un calendrier de régularisation et des responsabilités clairement identifiées.
Il est temps d’imposer un calendrier de transparence budgétaire
La solution ne nécessite pas de multiplier les annonces de modernisation.
Elle exige quelques décisions concrètes : publier mensuellement les données détaillées d’exécution budgétaire, arrêter rapidement les comptes provisoires après la fin de chaque exercice, fixer des délais contraignants pour les différentes étapes de clôture et accélérer la consolidation des comptes des organismes publics.
L’interconnexion des systèmes financiers de l’État, l’automatisation des rapprochements et la simplification des procédures doivent accompagner cette réforme.
Le contrôle indépendant de la Cour des comptes doit naturellement être préservé. Mais il ne doit pas être confondu avec la production régulière de l’information financière, qui relève d’abord des administrations concernées.
La transparence budgétaire ne doit plus dépendre du bon vouloir des institutions. Elle doit devenir une obligation permanente, assortie d’échéances vérifiables.
Conclusion : que l’État commence par respecter les délais qu’il impose aux autres !
Un contribuable qui dépose sa déclaration en retard risque des pénalités. Une entreprise qui ne respecte pas ses obligations comptables peut être sanctionnée.
Pourquoi les retards répétés dans la production des comptes publics ne donnent-ils pas lieu à une exigence comparable d’explication, de responsabilité et de correction ?
Le problème n’est pas de réclamer une clôture précipitée au détriment de la fiabilité des comptes. Il est d’exiger que l’État organise ses procédures pour produire, contrôler et publier ses résultats dans des délais compatibles avec les besoins de la décision publique.
En octobre 2026, il est anormal de débattre du budget 2027 sans disposer de comptes définitivement clôturés pour 2024 et 2025 et d’une information suffisamment récente sur l’exécution de 2026.
Cette situation affaiblit le contrôle parlementaire, entretient l’incertitude sur les finances publiques et compromet la crédibilité des prévisions gouvernementales.
La Tunisie doit sortir de ce cercle vicieux en simplifiant son arsenal juridique, en modernisant ses procédures comptables et en imposant une véritable discipline de publication.
Un État qui exige des comptes de ses citoyens doit commencer par rendre les siens. Et les rendre à temps !
Abdelbasset Sammari
EN BREF
- Retards structurels majeurs : Les comptes de l’État pour les exercices 2024 et 2025 ne sont toujours pas définitivement clôturés à fin octobre 2026.
- Déficit budgétaire en forte hausse : À fin juin 2026, le solde s’est dégradé de 2,78 milliards de dinars par rapport à 2025, affichant un déficit de 859,6 millions de dinars.
- Risque sur le budget 2027 : Le Parlement examine les prévisions de 2027 (68,895 milliards de dinars de dépenses) sans disposer de données actualisées sur l’exécution de l’exercice en cours.
- Le piège de la bureaucratie numérique : L’informatisation de l’administration reproduit les circuits lourds et obsolètes au lieu de simplifier les procédures juridiques et comptables.
- Angle mort des entreprises publiques : Le manque d’états financiers certifiés des EEP empêche une évaluation fiable des risques et des dettes croisées pesant sur les finances publiques.