Au cours des deux dernières années, l’environnement extérieur de l’Union européenne (UE) s’est nettement détérioré, ses deux principaux partenaires commerciaux étant devenus simultanément moins fiables.
Aux États-Unis, le nouvel accord-cadre UE–États-Unis sur un commerce réciproque, équitable et équilibré constitue un cadre commercial bilatéral majeur entre les deux parties. Entré en vigueur le 1er juillet 2026, cet accord fixe un plafond de droits de douane de 15 % sur la plupart des exportations européennes, ce qui représente une barrière commerciale structurellement plus élevée sur le principal marché d’exportation de l’Europe.
Parallèlement, la Chine est passée du statut de source majeure de demande à celui de concurrent de plus en plus important. Le déficit commercial de l’UE avec la Chine dans les échanges de biens a atteint 359,8 milliards d’euros en 2025, les exportations européennes ayant reculé de 6,5 %, tandis que les importations ont progressé de 6,4 %.
Face à cette situation, Bruxelles a engagé l’expansion la plus ambitieuse de son réseau commercial depuis plusieurs décennies.
En 2025 et au premier semestre 2026, l’UE a conclu des accords commerciaux avec le Mercosur, le Mexique, l’Indonésie, l’Inde et l’Australie. Ensemble, ces accords porteront à 53,3 % la part du commerce extérieur de l’UE couverte par des accords de libre-échange, contre 46,3 % à la fin de 2025. Cette part correspond aux échanges de l’UE avec des pays non membres liés à elle par un accord de libre-échange.
Cette réorientation s’étend désormais davantage à l’Asie du Sud-Est. En septembre, l’UE et les Philippines sont parvenues à un accord substantiel sur un traité de libre-échange prévoyant la libéralisation de plus de 94 % des lignes tarifaires. Les négociations avec la Thaïlande et la Malaisie progressent également, avec pour objectif de finaliser les trois accords d’ici 2027.
Associés aux accords existants avec Singapour, le Vietnam et l’Indonésie, ces nouveaux partenariats permettraient à l’UE de disposer d’un réseau commercial couvrant presque toute l’Association des nations de l’Asie du Sud-Est (ASEAN), l’une des régions connaissant la croissance la plus rapide au monde.
Selon notre analyse, cette réorientation commerciale de l’UE constitue une réponse stratégique à une transformation durable de l’environnement commercial mondial. Ses avantages se concrétiseront progressivement, à mesure que les nouveaux accords entreront en vigueur.
Dans cet article, nous examinons les trois principaux objectifs de cette réorientation : diversifier les échanges au-delà des principaux partenaires commerciaux de l’UE, dont les politiques sont devenues de plus en plus imprévisibles ; accéder à de nouvelles sources de demande extérieure et à des perspectives de croissance pour une économie européenne peu dynamique ; et renforcer la sécurité économique grâce à un accès plus fiable aux matières premières critiques.
Premièrement, les nouveaux accords réduisent l’exposition de l’UE à ses deux principaux partenaires commerciaux, dont les politiques sont devenues de plus en plus imprévisibles.
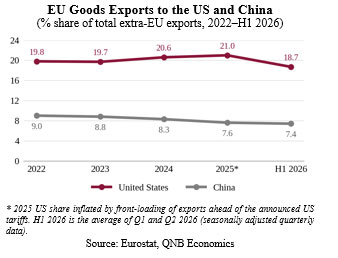
La hausse des droits de douane américains a pesé sur la demande, les exportations de l’UE vers les États-Unis ayant chuté de 30,4 % en glissement annuel au premier trimestre 2026. Ce recul est toutefois amplifié par les niveaux élevés des exportations enregistrés début 2025, en raison d’éventuelles expéditions anticipées avant l’application des droits de douane américains annoncés.
Dans le même temps, la Chine réoriente vers l’Europe les exportations qu’elle a perdues sur le marché américain. Son excédent commercial avec l’UE a ainsi augmenté de 24 % au cours des quatre premiers mois de 2026.
La conclusion d’un réseau plus étendu de nouveaux accords commerciaux peut donc constituer un mécanisme de protection, en diversifiant la demande extérieure entre un plus grand nombre de partenaires et en réduisant la vulnérabilité aux changements de politique commerciale ou aux risques liés à une concentration excessive sur un seul marché.
Les données disponibles indiquent que cette stratégie produit déjà des résultats. En 2025, les échanges couverts par des accords de libre-échange ont progressé de 3,1 %, soit plus du double de la croissance de 1,4 % enregistrée avec les autres pays tiers. Les exportations vers les partenaires liés par des accords de libre-échange ont augmenté de 250 milliards d’euros.
À titre de comparaison, cette progression compense largement la perte de 54,5 milliards d’euros d’exportations vers la Russie.
Deuxièmement, les nouveaux accords ouvrent l’accès à de nouvelles sources de demande extérieure, alors que la croissance européenne reste modérée et que son socle industriel demeure sous pression, le secteur manufacturier continuant d’afficher des performances insuffisantes.
L’accord avec l’Inde illustre ce potentiel. Les droits de douane pouvant atteindre 44 % sur les machines et 22 % sur les produits chimiques seront en grande partie supprimés. Parallèlement, les droits appliqués aux voitures européennes passeront progressivement de 110 % à 10 %, dans la limite d’un contingent annuel de 250 000 véhicules.
Il s’agit précisément des secteurs dans lesquels les industriels européens, et particulièrement allemands, perdent du terrain face à la concurrence chinoise.
Globalement, l’accord vise à doubler les exportations européennes de biens vers l’Inde d’ici 2032, tout en permettant une économie annuelle d’environ 4 milliards d’euros en droits de douane.
Toutefois, les bénéfices se matérialiseront progressivement, la mise en œuvre de l’accord avec l’Inde étant prévue à partir de janvier 2027 et les réductions tarifaires devant s’échelonner sur plusieurs années.
L’accord avec le Mercosur, appliqué à titre provisoire depuis mai 2026, montre que certains avantages peuvent apparaître plus rapidement. Il a immédiatement supprimé ou fortement réduit les droits de douane sur des exportations européennes essentielles, notamment les automobiles et les produits pharmaceutiques.
Cet accord devrait accroître de 39 % les exportations annuelles de l’UE vers la région d’ici 2040.
Les premiers signes indiquent que les flux commerciaux réagissent rapidement. Les exportations agro-industrielles de l’Argentine vers l’UE ont ainsi augmenté de 21 % au cours des quatre premiers mois d’application de l’accord, par rapport à la moyenne des trois années précédentes.
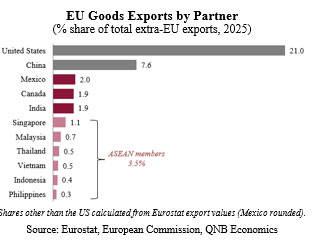
Troisièmement, les accords commerciaux sont devenus un instrument central de la sécurité économique européenne, en particulier pour l’approvisionnement en matières premières critiques.
L’UE reste fortement dépendante de la Chine, qui lui fournit la totalité de ses terres rares lourdes et 98 % de ses aimants à base de terres rares. Ces composants sont essentiels aux industries automobile, des énergies renouvelables et de la défense.
Cette vulnérabilité est particulièrement préoccupante, car la suspension par la Chine de sa deuxième vague de contrôles à l’exportation expire le 10 novembre 2026.
Les accords conclus avec des partenaires riches en ressources naturelles offrent d’autres circuits d’approvisionnement.
Les partenaires commerciaux préférentiels fournissent déjà un quart des importations européennes de matières premières critiques, tandis que les importations en provenance du Canada ont augmenté de 62 % en 2025.
Le nouvel accord avec l’Indonésie, par exemple, permettra de diversifier davantage ces sources d’approvisionnement, en renforçant l’accès aux vastes réserves indonésiennes de nickel, de cobalt, de cuivre et d’étain.
Cette diversification ne supprimera pas la dépendance à l’égard de la Chine, qui contrôle 90 % du raffinage mondial des terres rares. Elle permettra néanmoins de réduire l’exposition de l’Europe et les risques liés à la concentration de ses approvisionnements.
En définitive, la réorientation commerciale de l’Europe constitue une réponse stratégique à une économie mondiale plus fragmentée et moins prévisible.
Les nouveaux accords permettent de diversifier la demande extérieure au-delà des deux principaux partenaires commerciaux de l’UE, d’ouvrir des perspectives de croissance sur des marchés dynamiques comme l’Inde, le Mercosur et l’ASEAN, et de garantir un accès plus fiable aux matières premières critiques.
Même si leurs bénéfices se concrétiseront progressivement, ces accords devraient renforcer la résilience de l’économie européenne à moyen terme.